● 1억 원을 연 3% 예금에 넣으면 세후 연 253만 8천 원
● 세후 월평균은 21만 1,500원
● 예금 가입 전 적용 금리와 이자 지급 시기를 확인
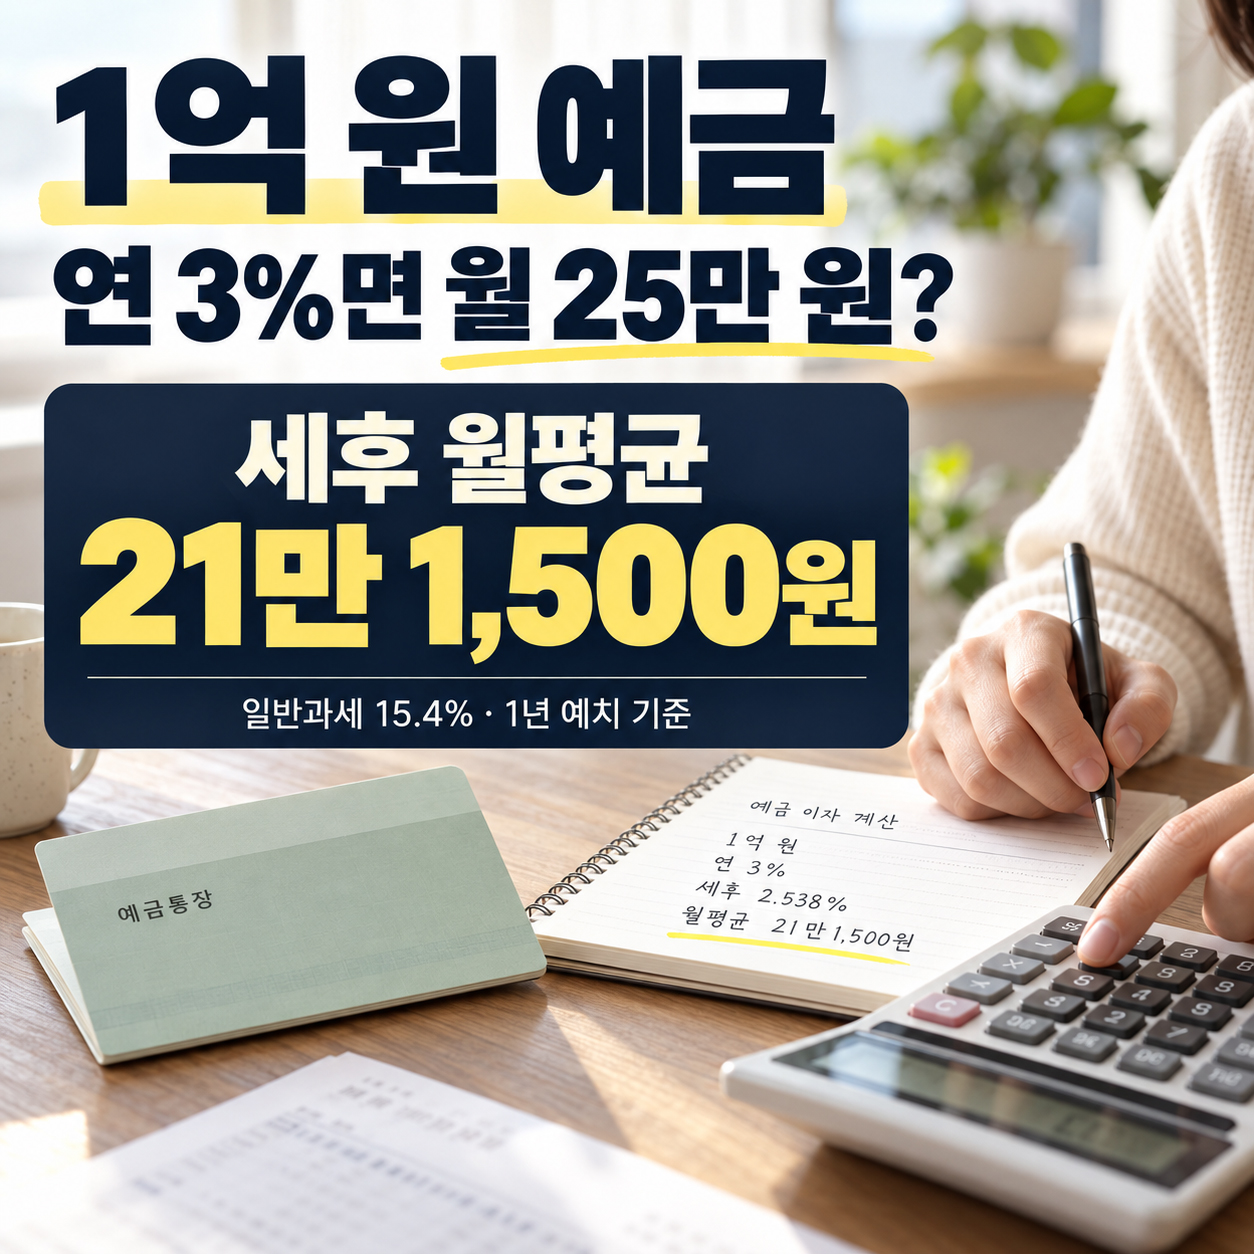
1억 원을 연 3% 정기예금에 1년간 넣으면, 일반과세 기준 세후 이자는 연 253만 8,000원입니다. 월평균으로 나누면 25만 원이 아닌 21만 1,500원입니다. 다만 이 금액이 매달 통장에 들어온다는 뜻은 아닙니다. 예금 이자로 생활비를 보태려면 세금을 뺀 금액과 이자를 받는 날짜를 함께 살펴봐야 합니다. 같은 연 3%라도 만기에 한꺼번에 받는지, 매월 나누어 받는지에 따라 생활비 계획이 달라집니다.
연 300만 원의 이자에서 세금은 얼마나 빠질까요?
은행 예금의 표시 금리는 보통 세전 기준입니다. 일반과세 예금은 이자를 지급할 때 소득세 14%와 지방소득세 1.4%, 합계 15.4%를 원천징수합니다. 원금 1억 원에서 세금을 떼는 것이 아니라, 발생한 이자에 세금을 매기는 구조입니다.
원금 1억 원을 연 3% 단리로 정확히 1년간 예치하고 만기까지 유지한다고 가정하면 계산은 다음과 같습니다. 여기서 연 3%는 계산을 위한 가정이며, 특정 은행의 현재 판매 금리를 뜻하지 않습니다.
| 구분 | 계산 | 금액 |
| 세전 이자 | 1억 원 × 3% | 3,000,000원 |
| 소득세 | 300만 원 × 14% | 420,000원 |
| 지방소득세 | 300만 원 × 1.4% | 42,000원 |
| 세후 이자 | 300만 원 − 46만 2,000원 | 2,538,000원 |
| 세후 월평균 | 253만 8,000원 ÷ 12개월 | 211,500원 |
“1억 원이면 월 25만 원”이라는 계산은 세전 이자를 12개월로 나눈 것입니다. 일반과세를 적용하면 월평균 차이는 3만 8,500원, 1년 차이는 46만 2,000원입니다. 세후 수익률로 바꾸면 연 2.538%이며, 만기일시지급식의 원리금 합계는 1억 253만 8,000원입니다.
이 계산은 비과세 혜택이나 금융소득 종합과세에 따른 추가 세금이 없는 경우를 전제로 합니다. 실제 지급액은 상품의 이자 계산 방식과 세금의 원 단위 처리 등에 따라 소액 차이가 날 수 있습니다.
월평균 21만 원과 매달 입금되는 21만 원은 다릅니다
만기일시지급식 예금은 약정 기간이 끝날 때 이자를 한꺼번에 지급합니다. 1년짜리 상품이라면 가입 기간 중 매달 이자가 생활비 통장으로 들어오는 구조가 아닙니다. 반면 월이자지급식은 정해진 일정에 따라 이자를 나누어 받습니다. 은행 상품설명서에서도 두 방식을 구분하고 있습니다.
예를 들어 예금에 가입한 다음 달부터 관리비나 통신비를 이자로 내려고 한다면, 만기일시지급식의 월평균 금액만 보고 예산을 짜서는 안 됩니다. 만기까지 지출할 돈을 따로 마련하거나, 매월 이자를 받을 수 있는 상품인지 살펴봐야 합니다. 연간 수익이 같더라도 실제 사용할 수 있는 시점은 다르기 때문입니다.
월이자지급식을 고를 때는 금리도 다시 비교해야 합니다. 같은 은행의 정기예금이라도 이자 지급 방식에 따라 약정 금리가 다를 수 있습니다. 만기일시지급식에 표시된 연 3%를 월지급식에도 그대로 적용해 계산하면 예상 수령액이 틀어질 수 있습니다.
가입 화면이나 상품설명서에서 ‘이자 지급 시기’, ‘선택한 방식의 적용 금리’, ‘이자 입금 계좌’를 함께 살펴보세요. 월지급식도 세금을 공제하므로, 생활비 예산에는 세전 이자가 아닌 세후 예상 입금액을 적는 편이 정확합니다. 첫 이자가 언제 들어오는지도 가입 전에 확인할 항목입니다.
세후 월 25만 원을 받으려면 조건이 달라집니다
같은 연 3%와 일반과세 15.4%를 가정할 때, 세후 월평균 25만 원을 만들려면 연간 세후 이자가 300만 원이어야 합니다. 필요한 원금을 역산하면 300만 원 ÷ [3% × 0.846], 약 1억 1,820만 원입니다. 원금이 1억 원으로 정해져 있다면 세전 연 금리가 약 3.5461%는 되어야 같은 목표에 도달합니다. 모두 1년 단리 기준의 계산값이며, 월별 지급을 보장하는 조건은 아닙니다.
금리를 비교할 때는 최고 금리보다 본인에게 적용되는 금리를 먼저 보세요. 우대조건을 충족해야 하는 상품이라면 가입 화면의 최종 적용 금리를 계산에 넣어야 합니다. 또한 만기 전에 해지하면 약정 금리 대신 중도해지이율이 적용될 수 있으므로, 가까운 시일 안에 사용할 돈까지 묶으면 예상 이자를 받지 못할 수 있습니다.
다른 금융소득도 있다면 세후 계산의 전제를 점검해야 합니다. 일반적으로 연간 과세 대상 이자·배당소득 합계가 2,000만 원을 초과하면 금융소득 종합과세 대상이 됩니다. 이때는 원천징수한 15.4%만으로 최종 세 부담이 끝난다고 볼 수 없습니다.
이 예금의 연 이자 300만 원만으로 기준을 넘는 것은 아닙니다. 다만 다른 예금 이자와 배당금이 있는 사람은 이를 함께 살펴야 합니다. 위 계산은 일반과세 예금의 기본적인 수령액을 이해하기 위한 기준으로 활용하는 것이 적절합니다.
나는 이렇게 생각 한다
예금 이자를 생활비에 보태려면 금리 비교에 앞서 ‘언제 쓸 돈인가’를 먼저 정하는 편이 낫다고 봅니다. 매달 필요한 돈인지, 1년 뒤 목돈에 더할 돈인지에 따라 적합한 지급 방식이 달라지기 때문입니다.
저라면 비교표에 금리만 적기보다 세후 예상 이자, 지급일, 중도해지 조건을 나란히 적겠습니다. 연 3%라는 숫자는 수익의 출발점일 뿐입니다. 생활비 계획에 실제로 넣을 숫자는 세금을 뺀 수령액이고, 그 돈을 쓸 수 있는 시점까지 맞아야 예금의 역할이 분명해집니다.
'생활경제' 카테고리의 다른 글
| 이중 띠와 로고 각인이 만드는 입체감이 특별한 다니엘 웰링턴 ELAN RING (3) | 2026.10.26 |
|---|---|
| "S&P500 월 50만 원씩 10년 투자하면?" TIGER vs 미국 VOO, 세금 떼고 남는 돈은 (6) | 2026.10.26 |
| 천연 다이아몬드 7개가 이어지는 하프 디자인 샤밍주얼리 1부 가드링 (5) | 2026.10.25 |
| 국민연금 월 100만 원, 은퇴 후 통장에서 계속 빠져나가는 돈 (5) | 2026.10.25 |
| 짧은 퍼팅 앞에서 망설여진다면? 굴림채 제로토크 퍼터 ZET 세미말렛 센터샤프트퍼터 (3) | 2026.10.24 |


