● 200만 원을 연 18%로 6개월 할부하면 약 10만 5천 원 더 냅니다.
● 원금을 매달 갚아 할부수수료도 차츰 줄어듭니다.
● 전액 무이자는 수수료가 없고, 부분 무이자는 부담 회차를 확인하세요.
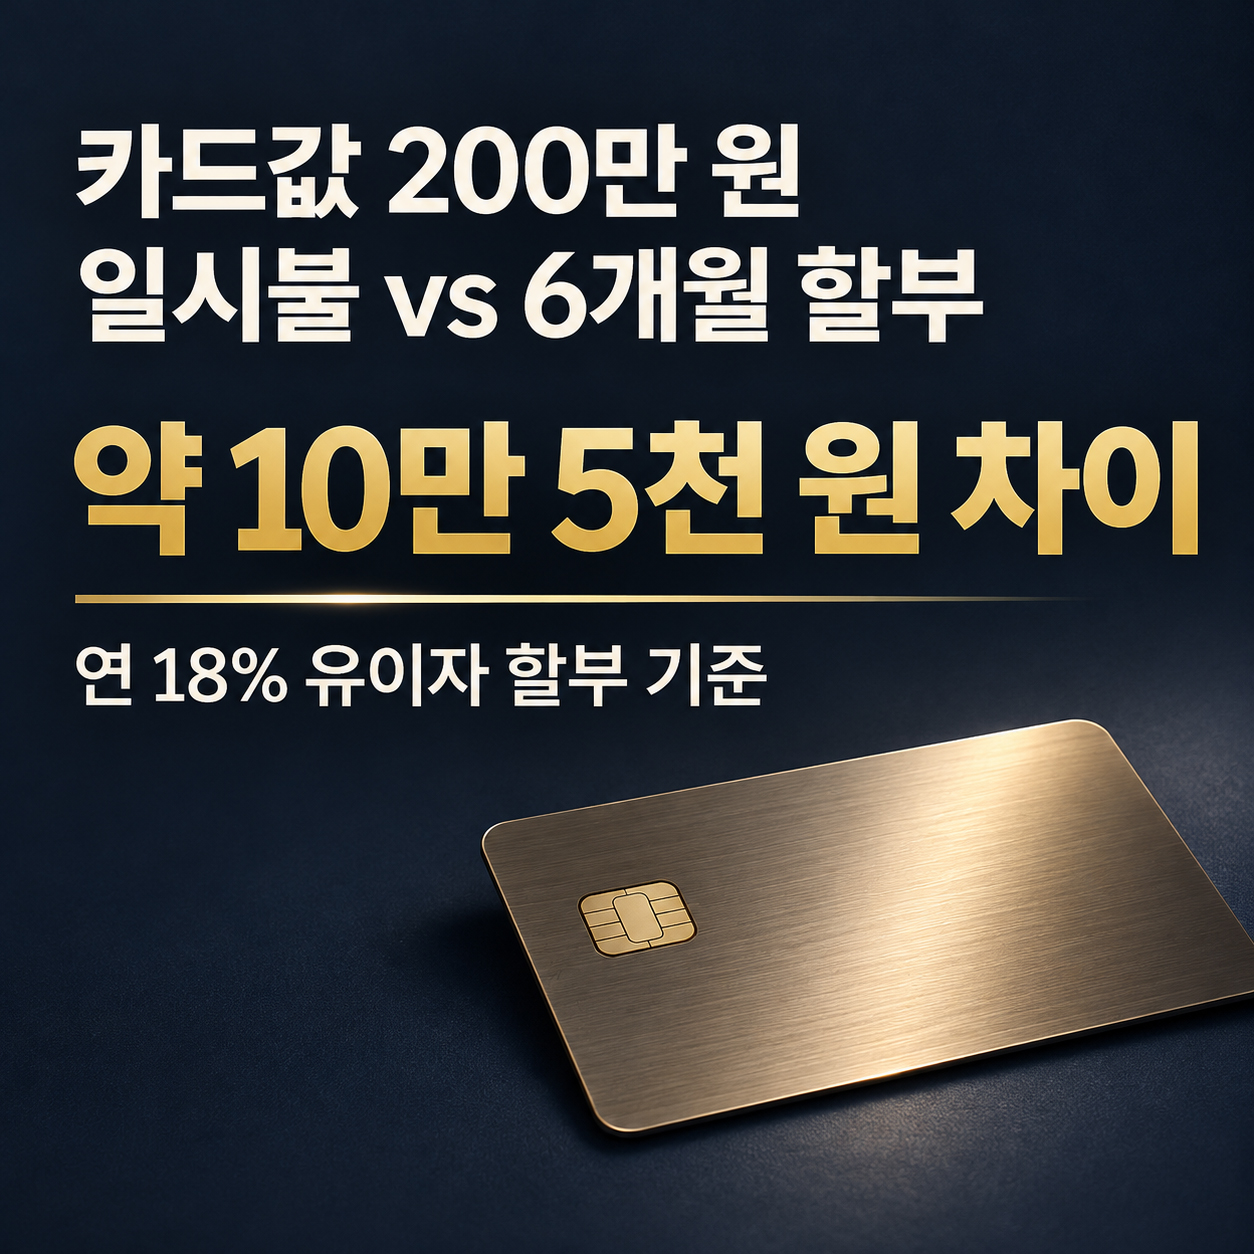
200만 원을 일시불로 결제해 결제일에 전액 납부하면 총 200만 원, 연 18% 유이자 할부로 6개월에 나눠 내면 약 210만 5천 원입니다. 같은 물건을 사고 약 10만 5천 원을 더 내는 셈입니다. 반면 6개월 전액 무이자가 적용되고 결제 가격과 혜택이 같다면 일시불과 총부담 차이는 0원입니다. 연 18%는 비교를 위한 예시이며, 실제 수수료는 내 카드의 적용 요율과 결제일에 따라 달라집니다.

연 18%인데 왜 6개월 수수료가 18만 원이 아닐까?
200만 원에 연 18%를 곱하면 36만 원입니다. 여기서 반년이니까 절반인 18만 원을 떠올리기 쉽습니다. 그런데 이 계산은 200만 원을 여섯 달 내내 그대로 빌렸을 때의 금액입니다. 카드 할부는 매달 원금을 약 33만 3천 원씩 갚습니다. 첫 달에는 200만 원에 수수료가 붙지만, 마지막 달에는 남은 약 33만 3천 원에만 붙습니다.
연 수수료율을 12로 나눠 월 단위로 계산하면 첫 달 수수료는 200만 원의 1.5%인 3만 원입니다. 이후 잔액이 줄면서 수수료도 매달 약 5천 원씩 내려갑니다. 아래 표는 회차별 금액을 100원 단위로 반올림한 예상치입니다.
| 회차 | 이번 달 할부수수료 | 원금 포함 예상 납부액 |
| 1회차 | 30,000원 | 약 363,300원 |
| 2회차 | 25,000원 | 약 358,300원 |
| 3회차 | 20,000원 | 약 353,300원 |
| 4회차 | 15,000원 | 약 348,300원 |
| 5회차 | 10,000원 | 약 343,300원 |
| 6회차 | 5,000원 | 약 338,300원 |
| 합계(반올림 전 기준) | 105,000원 | 2,105,000원 |
‘6개월 부분 무이자’라면 내가 내는 수수료는?
결제창에서는 ‘몇 개월’과 ‘몇 회차 고객 부담’을 함께 읽어야 합니다. ‘6개월 전액 무이자’라면 여섯 번 모두 원금만 냅니다. ‘부분 무이자’라면 행사 안내에 적힌 회차의 수수료를 구매자가 냅니다. 실제로 가맹점 행사 안내를 보면 카드사와 할부 기간에 따라 고객 부담 회차가 다르게 표시됩니다.
가령 결제창에 ‘6개월 중 1~2회차 고객 부담’이라고 적혀 있다고 해보겠습니다. 위의 연 18% 예시에서는 첫 달 3만 원과 둘째 달 2만 5천 원을 합쳐 약 5만 5천 원을 냅니다. 총결제액은 약 205만 5천 원입니다. 여섯 달 중 두 달만 부담하더라도 전체 수수료 10만 5천 원의 절반을 넘습니다. 원금이 가장 많이 남은 첫 두 달이 고객 부담이기 때문입니다. 이 조건은 계산을 위한 가상 사례입니다.
결제 전, 내 카드로 얼마가 나올지 확인하는 순서
먼저 카드 이용대금명세서나 카드사 앱에서 본인에게 적용되는 6개월 할부수수료율을 찾으세요. 200만 원을 같은 방식으로 나눠도 연 12%면 총수수료가 약 7만 원, 연 15%면 약 8만 7,500원, 연 18%면 약 10만 5천 원입니다. 이 사례에서는 연 수수료율이 3%포인트 달라질 때마다 총부담이 약 1만 7,500원씩 달라집니다.
첫 청구액까지 알고 싶다면 카드사의 할부수수료 계산기에 구매 예정일과 결제일을 넣는 편이 정확합니다. 실제 청구에서는 남은 원금에 연 수수료율과 이용 일수를 반영합니다. 예를 들어 평년 기준으로 200만 원에 연 18%를 적용하면 첫 회차가 20일일 때 수수료는 약 1만 9,700원, 30일일 때는 약 2만 9,600원입니다. 같은 날 같은 가격표를 보고 사더라도 첫 결제일까지 며칠 남았는지에 따라 명세서 금액이 달라질 수 있습니다.
필자의 의견
저라면 ‘월 33만 원이면 살 수 있겠다’는 생각이 들 때 두 숫자를 나란히 적어보겠습니다. 하나는 첫 결제일에 실제로 빠져나갈 약 36만 3천 원, 다른 하나는 결제를 나누는 데 드는 약 10만 5천 원입니다. 첫 번째 숫자는 다음 달 생활비와 비교하고, 두 번째 숫자는 지금 이 물건을 사야 할 이유와 비교할 수 있습니다. 일시불로 내도 생활비가 충분히 남는지, 할부를 선택한다면 이미 잡혀 있는 다른 할부금과 겹쳐도 감당할 수 있는지까지 보면 선택이 한결 쉬워집니다.
'생활경제' 카테고리의 다른 글
| 거실 공기를 사방에서 빨아들이는 18평형 공기청정기 (5) | 2026.11.07 |
|---|---|
| 자동차보험 자기부담금 20만 원 vs 50만 원, 사고 수리비별 실제 부담액 차이 (4) | 2026.11.07 |
| 무선 청소기 선택 실패 줄이는 원룸 맞춤 구매 기준 (3) | 2026.11.06 |
| 월급 350만 원 받다가 퇴사하면 실업급여 얼마? 50대와 60대 수령액 차이 (3) | 2026.11.06 |
| 세균 걱정 제로! 완벽 살균 가열식 가습기 (6) | 2026.11.05 |


